
Chiến Lược Vàng: Thủ Tục Xin Cấp Hạn Mức Tín Dụng Lưu Động Cho Doanh Nghiệp Sản Xuất – Từ Hồ Sơ Đến Quyết Định Phê Duyệt
Trong vũ đài khắc nghiệt của sản xuất, dòng tiền lưu động không chỉ là huyết mạch, nó là oxy. Một doanh nghiệp sản xuất không có đủ vốn lưu động để mua nguyên liệu, chi trả lương công nhân, hay xử lý các khoản phải thu chậm trễ, dù có công nghệ tiên tiến đến đâu, cũng khó lòng trụ vững. Với tư cách là một chuyên gia tài chính doanh nghiệp với nhiều thập kỷ chứng kiến thăng trầm của các đế chế, tôi khẳng định: việc nắm vững thủ tục và chiến lược xin cấp hạn mức tín dụng lưu động là nền tảng sống còn, là nghệ thuật quản trị tài chính mà mọi chủ doanh nghiệp Việt phải thành thạo.
Tầm Quan Trọng Chiến Lược của Hạn Mức Tín Dụng Lưu Động
Hạn mức tín dụng lưu động không đơn thuần là một khoản vay. Nó là một tấm đệm tài chính linh hoạt, cho phép doanh nghiệp sản xuất duy trì hoạt động liên tục, hấp thụ các cú sốc dòng tiền ngắn hạn và nắm bắt cơ hội tăng trưởng. Đối với ngành sản xuất, nơi chu kỳ chuyển đổi từ nguyên liệu thô thành thành phẩm rồi đến tiền mặt thường kéo dài, việc có sẵn nguồn vốn bổ sung là chìa khóa để tối ưu hóa quy trình, giảm thiểu rủi ro gián đoạn và đảm bảo năng lực cạnh tranh.
Quy Trình Sáu Bước Đột Phá Để Phê Duyệt Hạn Mức Tín Dụng
Bước 1: Chuẩn Bị Nội Bộ & Định Hình Nhu Cầu Tín Dụng Thực Tế
Trước khi gõ cửa ngân hàng, hãy hiểu rõ chính mình. Ngân hàng không cho vay cảm tính, họ cho vay dựa trên dữ liệu và kế hoạch.
- Phân tích chu kỳ kinh doanh chi tiết: Xác định rõ thời gian trung bình từ khi nhập nguyên liệu, qua các giai đoạn sản xuất, tồn kho, bán hàng và thu tiền.
- Dự phóng dòng tiền (Cash Flow Forecast) chi tiết 6-12 tháng tới: Đây là xương sống. Xác định điểm thấp nhất (thâm hụt) và cao nhất (thặng dư) của dòng tiền để hình dung nhu cầu vốn lưu động đỉnh điểm.
- Xác định số tiền hạn mức cần thiết: Không quá thấp để không đủ dùng, không quá cao để tránh phí không cần thiết và tạo gánh nặng.
- Đánh giá tài sản đảm bảo: Ngân hàng sẽ yêu cầu, hãy chuẩn bị trước danh mục tài sản có thể thế chấp (máy móc, nhà xưởng, quyền sử dụng đất, hàng tồn kho, khoản phải thu).
- Xây dựng phương án sử dụng vốn: Trình bày rõ ràng hạn mức sẽ được dùng để làm gì, mang lại lợi ích gì cho hoạt động sản xuất.
Bước 2: Hoàn Thiện Hồ Sơ Pháp Lý & Tài Chính Minh Bạch
Đây là bộ mặt của doanh nghiệp trước nhà cho vay. Sự chuyên nghiệp và minh bạch là yếu tố quyết định.
- Hồ sơ pháp lý: Giấy phép đăng ký kinh doanh, các giấy phép con liên quan đến ngành nghề sản xuất, điều lệ công ty, CCCD/CMND của người đại diện pháp luật và các cổ đông chính.
- Báo cáo tài chính (BCTC) 3 năm gần nhất: Bao gồm Bảng cân đối kế toán, Báo cáo kết quả kinh doanh, Báo cáo lưu chuyển tiền tệ. Nếu có kiểm toán, đó là một điểm cộng lớn.
- Tờ khai thuế VAT, thuế TNDN và các sao kê tài khoản ngân hàng trong 12-24 tháng gần nhất.
- Kế hoạch kinh doanh & phương án sản xuất kinh doanh chi tiết: Đề cập đến thị trường, sản phẩm, năng lực sản xuất, nhân sự, dự báo doanh thu, chi phí, lợi nhuận.
- Hồ sơ tài sản đảm bảo: Giấy tờ pháp lý chứng minh quyền sở hữu, định giá tài sản (nếu có).
Bước 3: Lựa Chọn Đối Tác Ngân Hàng Chiến Lược & Gửi Hồ Sơ
Không phải ngân hàng nào cũng phù hợp. Lựa chọn đúng đối tác là một phần của chiến lược tài chính.
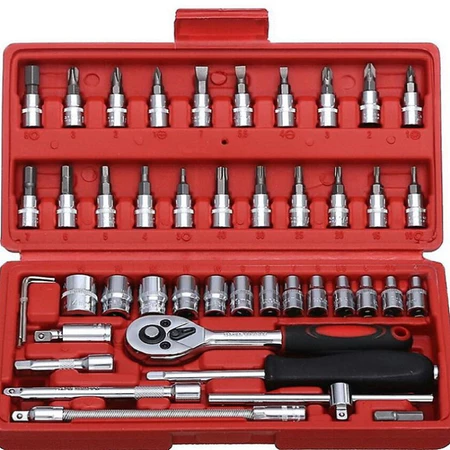
💡 Gợi ý lựa chọn tốt nhất cho: Sản Phẩm Đề Xuất
Đang có chương trình ưu đãi và giảm giá độc quyền trên BỘ DỤNG CỤ 46 CHI TIẾT, BỘ DỤNG CỤ MỞ BU LÔNG ỐC VÍT ĐA NĂNG. Khám phá ngay!
Xem Chi Tiết & Nhận Ưu Đãi →- Nghiên cứu các ngân hàng: Ưu tiên các ngân hàng có kinh nghiệm, chính sách ưu đãi cho doanh nghiệp sản xuất hoặc các gói tín dụng phù hợp với quy mô và đặc thù của doanh nghiệp bạn.
- So sánh các điều khoản: Lãi suất, phí (phí quản lý, phí thẩm định), kỳ hạn, điều kiện giải ngân và trả nợ giữa các ngân hàng.
- Tận dụng mối quan hệ: Nếu doanh nghiệp có lịch sử giao dịch tốt hoặc mối quan hệ với cán bộ tín dụng, hãy phát huy.
- Trình bày hồ sơ: Chuyên nghiệp, đầy đủ và sẵn sàng giải đáp mọi thắc mắc.
Bước 4: Thẩm Định Nghiêm Ngặt từ Phía Ngân Hàng
Đây là giai đoạn ngân hàng “kiểm tra sức khỏe” toàn diện doanh nghiệp của bạn. Hãy sẵn sàng cho sự minh bạch tối đa.
- Phân tích tài chính: Ngân hàng sẽ đánh giá kỹ lưỡng các chỉ số thanh khoản, khả năng sinh lời, tỷ lệ đòn bẩy, hiệu quả sử dụng vốn qua các BCTC.
- Đánh giá hiệu quả kinh doanh & dòng tiền: Khả năng tạo ra doanh thu, lợi nhuận bền vững và dòng tiền dương từ hoạt động kinh doanh là yếu tố then chốt.
- Kiểm tra lịch sử tín dụng (CIC): Bất kỳ khoản nợ quá hạn nào trong quá khứ cũng sẽ ảnh hưởng nghiêm trọng đến quyết định cấp tín dụng.
- Thẩm định tài sản đảm bảo: Đánh giá giá trị, tính pháp lý và khả năng thanh khoản của tài sản.
- Phỏng vấn, khảo sát thực tế: Ngân hàng có thể yêu cầu gặp gỡ ban lãnh đạo, thăm nhà máy, kho bãi để đánh giá hoạt động thực tế.
Bước 5: Đàm Phán & Phê Duyệt Hạn Mức
Đây là lúc các bên đưa ra thỏa thuận cuối cùng. Đừng ngần ngại đàm phán để đạt được các điều khoản có lợi nhất.
- Thương lượng lãi suất, phí, kỳ hạn: Dựa trên sức khỏe tài chính và mức độ cạnh tranh giữa các ngân hàng.
- Kiểm tra kỹ hợp đồng tín dụng: Đảm bảo hiểu rõ mọi điều khoản, nghĩa vụ và quyền lợi của cả hai bên trước khi ký kết.
- Ký kết hợp đồng: Hoàn tất các thủ tục pháp lý để chính thức phê duyệt hạn mức.
Bước 6: Quản Lý & Sử Dụng Hạn Mức Tối Ưu
Phê duyệt hạn mức mới chỉ là khởi đầu. Quản lý hiệu quả mới là chiến thắng thực sự.
- Sử dụng vốn đúng mục đích: Đảm bảo dòng tiền được phân bổ cho các hoạt động sản xuất đã cam kết, tránh sai mục đích.
- Giám sát dòng tiền chặt chẽ: Liên tục cập nhật và điều chỉnh dự phóng dòng tiền để đảm bảo khả năng trả nợ gốc và lãi đúng hạn.
- Duy trì mối quan hệ tốt với ngân hàng: Báo cáo định kỳ, minh bạch trong các giao dịch, chủ động thông báo khi có thay đổi quan trọng trong hoạt động sản xuất kinh doanh.
- Chủ động đề xuất điều chỉnh: Nếu nhu cầu thay đổi, hãy làm việc với ngân hàng để điều chỉnh hạn mức hoặc các điều khoản liên quan.
Bài Học Đắt Giá Từ Lịch Sử Kinh Doanh & Quản Trị Dòng Tiền
Qua bao thế hệ doanh nhân, tôi đúc rút được những bài học cốt lõi sau:
- Minh Bạch là Vàng: Ngân hàng không sợ rủi ro, họ sợ sự thiếu minh bạch. Một bộ hồ sơ tài chính rõ ràng, kế hoạch kinh doanh thực tế là bảo chứng tốt nhất. Nhiều doanh nghiệp Việt thất bại trong việc tiếp cận vốn vì không thể cung cấp dữ liệu chính xác hoặc cố tình che giấu.
- Dòng Tiền là Máu, Không Phải Lợi Nhuận: Một doanh nghiệp có thể có lợi nhuận trên giấy tờ nhưng phá sản vì thiếu tiền mặt. Hạn mức tín dụng chỉ là công cụ hỗ trợ dòng tiền, quản trị dòng tiền hiệu quả mới là chìa khóa để tồn tại và phát triển. Hãy luôn ưu tiên khả năng tạo ra và quản lý tiền mặt.
- Quan Hệ Ngân Hàng là Tài Sản Vô Hình: Xây dựng mối quan hệ lâu dài, tin cậy với ngân hàng không chỉ khi cần tiền mà trong suốt quá trình hoạt động. Một lịch sử giao dịch tốt, khả năng trả nợ đúng hạn sẽ tạo nền tảng vững chắc cho các nhu cầu tài chính tương lai.
- Chủ Động Là Sức Mạnh: Đừng bao giờ để nước đến chân mới nhảy. Kế hoạch tài chính, dự phóng dòng tiền phải được thực hiện định kỳ và chủ động. Việc xin cấp hạn mức tín dụng cần được tiến hành khi doanh nghiệp vẫn đang khỏe mạnh, không phải khi đã gặp khó khăn.
- Tăng Trưởng Phải Đi Đôi Với Quản Trị Rủi Ro: Hạn mức tín dụng giúp doanh nghiệp tăng trưởng, nhưng tăng trưởng nóng mà không có quản trị rủi ro dòng tiền và nợ vay hiệu quả sẽ dẫn đến thảm họa. Nhiều tập đoàn lớn đã sụp đổ vì đòn bẩy tài chính quá mức và dòng tiền không được kiểm soát.
Để tồn tại và vươn tầm trong bối cảnh kinh tế hiện nay, các doanh nghiệp sản xuất Việt Nam phải coi việc nắm vững thủ tục xin cấp hạn mức tín dụng lưu động như một năng lực cạnh tranh cốt lõi, song hành với năng lực sản xuất và quản trị tài chính doanh nghiệp bài bản. Đây không chỉ là thủ tục, mà là một chiến lược sống còn.