
Giải pháp tài chính trọn gói cho tiểu thương và hộ kinh doanh cá thể: Nền tảng tăng trưởng bền vững
Là một chuyên gia tài chính doanh nghiệp với nhiều năm kinh nghiệm nghiên cứu lịch sử kinh tế và các mô hình thành công của các tỷ phú, tôi hiểu sâu sắc rằng nền tảng vững chắc nhất cho mọi doanh nghiệp, dù lớn hay nhỏ, luôn bắt nguồn từ quản trị tài chính hiệu quả. Đặc biệt đối với tiểu thương và hộ kinh doanh cá thể tại Việt Nam, việc tiếp cận và quản lý nguồn lực tài chính một cách toàn diện là chìa khóa sinh tồn và phát triển. Bài phân tích này sẽ đi thẳng vào các giải pháp thực tế, đúc kết bài học cốt lõi để xây dựng một lộ trình tài chính trọn gói, giúp các chủ hộ kinh doanh không chỉ duy trì mà còn bứt phá.
Hiểu đúng thách thức tài chính: Rào cản và cơ hội tiềm ẩn
-
Thiếu vốn và khó tiếp cận tín dụng chính thức: Đây là rào cản lớn nhất. Nguồn vốn thường hạn chế, chủ yếu từ tiết kiệm cá nhân hoặc vay mượn người thân, khiến các hộ kinh doanh khó mở rộng quy mô hoặc vượt qua giai đoạn khó khăn.
-
Hòa trộn tài chính cá nhân và kinh doanh: Sự thiếu tách bạch dẫn đến khó khăn trong việc đánh giá hiệu quả kinh doanh, quản lý dòng tiền và đưa ra quyết định đầu tư hợp lý. Đây là một lỗi kinh điển dẫn đến đổ vỡ.
-
Ghi chép sổ sách thủ công, thiếu minh bạch: Việc thiếu hệ thống ghi chép khoa học khiến việc theo dõi thu chi, công nợ trở nên phức tạp, dễ sai sót và không có dữ liệu để phân tích, đánh giá, hay thuyết phục đối tác, ngân hàng.
-
Tính biến động cao của dòng tiền: Doanh thu thường không ổn định, phụ thuộc vào mùa vụ, thị hiếu hoặc các yếu tố bên ngoài, đòi hỏi khả năng quản lý dòng tiền linh hoạt và quỹ dự phòng vững chắc.
Ba trụ cột của giải pháp tài chính trọn gói: Tiếp cận, quản lý và tối ưu
1. Trụ cột 1: Tiếp cận vốn thông minh – Đa dạng hóa nguồn lực
-
Tích lũy nội bộ và kỷ luật chi tiêu: Nền tảng vững chắc nhất. Hãy biến việc tiết kiệm và tái đầu tư lợi nhuận thành một nguyên tắc bất di bất dịch. Dành riêng một phần lợi nhuận để tạo “quỹ dự phòng” và “quỹ phát triển” trước khi tính đến chi tiêu cá nhân. Đây là bài học xương máu từ mọi doanh nhân thành công.
-
Tín dụng vi mô và vay ngân hàng chính thống: Thay vì các kênh phi chính thức với lãi suất “cắt cổ”, tìm hiểu các gói tín dụng vi mô từ các tổ chức uy tín hoặc các sản phẩm vay ưu đãi dành cho hộ kinh doanh từ ngân hàng. Chuẩn bị hồ sơ kinh doanh minh bạch, dù là sổ sách ghi chép ban đầu, để tăng độ tin cậy. Bài học: Minh bạch dữ liệu là chìa khóa mở cánh cửa vốn chính thức, rẻ và an toàn hơn.
-
Tận dụng các quỹ hỗ trợ và chương trình xúc tiến: Chính phủ và các tổ chức phi lợi nhuận thường có các chương trình hỗ trợ, đào tạo và thậm chí là cấp vốn cho hộ kinh doanh nhỏ. Hãy chủ động tìm hiểu và tham gia. Đây là nguồn lực thường bị bỏ qua.
-
Hợp tác và gọi vốn cộng đồng (Micro-Crowdfunding): Với sự phát triển của công nghệ, các nền tảng gọi vốn nhỏ lẻ có thể là một kênh mới mẻ để huy động vốn từ cộng đồng khách hàng hoặc người ủng hộ ý tưởng kinh doanh của bạn, đặc biệt trong các lĩnh vực đặc thù.
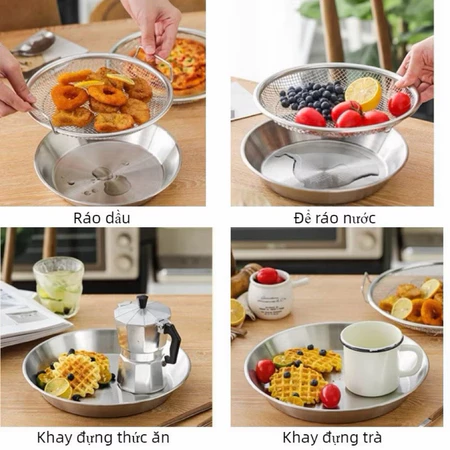
💡 Gợi ý lựa chọn tốt nhất cho: Sản Phẩm Đề Xuất
Đang có chương trình ưu đãi và giảm giá độc quyền trên Sét khay kèm vỉ lưới lọc dầu inox 304 Size to 22cm. loại bỏ dầu thừa hiệu qoả. Khám phá ngay!
Xem Chi Tiết & Nhận Ưu Đãi →
2. Trụ cột 2: Quản lý dòng tiền ưu việt – Sống còn của doanh nghiệp
-
Tách biệt tài khoản cá nhân và kinh doanh: Đây là nguyên tắc vàng, không thể thỏa hiệp. Mở một tài khoản ngân hàng riêng cho hoạt động kinh doanh. Mọi khoản thu chi liên quan đến kinh doanh phải đi qua tài khoản này. Điều này giúp kiểm soát, đánh giá hiệu quả và minh bạch tài chính. Bài học: Không bao giờ trộn lẫn tiền cá nhân và kinh doanh – đây là nguyên nhân số một dẫn đến mất kiểm soát tài chính và phá sản cho hộ kinh doanh nhỏ.
-
Lập ngân sách và theo dõi chi tiêu định kỳ: Xây dựng một ngân sách thực tế cho cả thu và chi hàng tháng. Sử dụng ứng dụng quản lý tài chính đơn giản hoặc bảng tính Excel để ghi chép. Theo dõi sát sao các khoản chi, đặc biệt là các chi phí ẩn hoặc không thiết yếu, để cắt giảm lãng phí. Đây là bước đầu để “đọc” được tình hình sức khỏe tài chính của mình.
-
Quản lý hàng tồn kho và công nợ hiệu quả: Hàng tồn kho quá nhiều là vốn chết, chiếm dụng không gian và tăng rủi ro lỗi thời. Công nợ kéo dài là dòng tiền bị giam, ảnh hưởng nghiêm trọng đến thanh khoản. Đàm phán điều khoản thanh toán tốt với nhà cung cấp, đồng thời có chính sách thu nợ rõ ràng, khuyến khích thanh toán sớm từ khách hàng. Luôn giữ một lượng tiền mặt dự phòng cho các chi phí phát sinh bất ngờ.
-
Dự báo dòng tiền: Dù ở quy mô nhỏ, việc dự báo thu chi trong 3-6 tháng tới giúp bạn chủ động hơn trong việc lên kế hoạch mua hàng, trả lương và đầu tư, tránh rơi vào tình trạng thiếu hụt tiền mặt đột ngột.
3. Trụ cột 3: Tối ưu hóa chi phí và quản trị rủi ro – Tăng lợi nhuận, giảm bất trắc
-
Đàm phán liên tục với nhà cung cấp: Đừng ngại đàm phán giá cả, chiết khấu, hoặc thời hạn thanh toán tốt hơn. Mối quan hệ tốt với nhà cung cấp có thể mang lại lợi thế cạnh tranh đáng kể và cải thiện dòng tiền. Hãy luôn tìm kiếm giá trị tốt nhất.
-
Ứng dụng công nghệ hợp lý: Sử dụng phần mềm quản lý bán hàng (POS) hoặc ứng dụng kế toán đơn giản giúp tự động hóa việc ghi chép, giảm sai sót, tiết kiệm thời gian và cung cấp dữ liệu kinh doanh quý giá. Chi phí ban đầu có thể nhỏ nhưng lợi ích lâu dài là đáng kể, giúp bạn đưa ra quyết định dựa trên dữ liệu.
-
Hiểu biết về thuế và pháp lý: Tuân thủ quy định thuế không chỉ tránh phạt mà còn giúp bạn tiếp cận các chính sách hỗ trợ từ nhà nước. Hãy tìm hiểu các ưu đãi thuế dành cho hộ kinh doanh hoặc cách tối ưu hóa chi phí hợp pháp để tăng lợi nhuận ròng.
-
Bảo hiểm kinh doanh và cá nhân: Một khoản đầu tư nhỏ vào bảo hiểm (bảo hiểm tài sản, bảo hiểm sức khỏe cho chủ hộ và nhân viên) có thể giúp bạn tránh được những cú sốc tài chính lớn từ các rủi ro bất ngờ như hỏa hoạn, mất trộm, hay tai nạn. Đây là lớp bảo vệ thiết yếu cho doanh nghiệp và gia đình bạn.
Bài học cốt lõi: Tư duy chuyên nghiệp hóa từ quy mô nhỏ
Dù là tiểu thương hay hộ kinh doanh cá thể, bạn đang điều hành một doanh nghiệp thực thụ. Tư duy chuyên nghiệp hóa, bắt đầu từ việc quản lý tài chính, là nền tảng cho sự tăng trưởng bền vững. Hãy nhớ: Tiền mặt là vua, nhưng dữ liệu là nữ hoàng. Luôn theo dõi, phân tích và điều chỉnh chiến lược tài chính dựa trên dữ liệu thực tế. Xây dựng quỹ dự phòng, tách bạch tài chính cá nhân và kinh doanh, chủ động tiếp cận nguồn vốn và không ngừng nâng cao kiến thức tài chính. Những nguyên tắc này không chỉ áp dụng cho các tập đoàn tỷ đô, mà còn là kim chỉ nam cho mỗi cửa hàng, mỗi hộ kinh doanh mong muốn vươn xa tại Việt Nam, biến ước mơ kinh doanh thành hiện thực bền vững.